Türkiye’de Gayrimenkul Sektörü 2026: Talep Psikolojisi Toparlanıyor, Yeni Arz Motoru Yavaşlıyor
Yazar: Sinem Özüçler
Yayın tarihi: 30 Ağustos 2026
Okuma süresi: 14–18 dakika
Türkiye’de gayrimenkul sektörünün bugünkü ana resmi nedir?
Türkiye gayrimenkul sektörü 2026’nın ikinci yarısında tek yönlü bir hikâye anlatmıyor. Bir tarafta tüketici güveninde kademeli bir toparlanma, konut kredili satışlarda yıllık artış ve geleceğe ilişkin daha az karamsar bir talep psikolojisi var. Diğer tarafta yapı ruhsatı verilen alanın daralması, inşaat üretimindeki gerileme ve yüksek inşaat maliyetleri, yeni konut arzının daha temkinli ilerlediğini gösteriyor.
Bu nedenle piyasayı yalnızca “konut fiyatları artacak mı?” veya “ev almak için doğru zaman mı?” sorularıyla okumak eksik kalır. Asıl soru şudur: Talep geri dönerken, bu talebi karşılayacak nitelikli konut arzı aynı hızda üretilebilecek mi? Mevcut veriler, kısa vadede bu iki tarafın farklı hızlarda hareket ettiğine işaret ediyor.
TÜİK’in Ağustos 2026 verisine göre tüketici güven endeksi temmuzdaki 89,8 seviyesinden yüzde 1 artışla 90,8’e yükseldi. Ancak endeksin 100’ün altında olması, tüketici güveninin hâlâ iyimser bölgeye geçmediğini gösteriyor. Yani bu, güçlü bir tüketim patlamasından çok, karamsarlığın azalmaya başlaması şeklinde okunmalı.
Arz tarafında ise tablo daha sıkı. TÜİK, 2026’nın ikinci çeyreğinde yapı ruhsatı verilen binaların yüzölçümünün yıllık yüzde 7,4, daire sayısının yüzde 9,5 azaldığını açıkladı. Aynı dönemde yapı kullanma izin belgesi verilen binaların yüzölçümü yüzde 5,8 arttı. Bu iki veri birlikte okunduğunda, geçmiş dönemde başlatılmış projelerin tamamlandığı; fakat yeni proje üretme iştahının daha sınırlı olduğu anlaşılıyor.
Türkiye gayrimenkul piyasasında öne çıkan göstergeler
| Gösterge | En güncel dönem | Sonuç | Piyasa açısından anlamı |
| Tüketici güven endeksi | Ağustos 2026 | 90,8 | Talep psikolojisinde sınırlı toparlanma |
| Toplam konut satışı | Temmuz 2026 | 123.603 adet | Yıllık bazda yüzde 17 düşüş |
| İlk el konut satışı | Temmuz 2026 | 42.529 adet | Yıllık bazda yüzde 8,6 düşüş |
| İkinci el konut satışı | Temmuz 2026 | 81.074 adet | Toplam satışların yüzde 65,6’sı |
| İpotekli konut satışı | Temmuz 2026 | 23.888 adet | Yıllık bazda yüzde 23,7 artış |
| Yapı ruhsatı yüzölçümü | 2026 II. çeyrek | Yıllık yüzde 7,4 düşüş | Yeni arz üretiminde temkinlilik |
| İnşaat üretimi | Haziran 2026 | Yıllık yüzde 6 düşüş | Üretim aktivitesinde daralma |
| İnşaat maliyet endeksi | Haziran 2026 | Yıllık yüzde 28,66 artış | Yeni konutun yerine koyma maliyeti yüksek |
| Konut Fiyat Endeksi | Temmuz 2026 | Yıllık nominal yüzde 25 artış | Reel olarak yüzde 5,1 düşüş |
Konut satışları Temmuz 2026’da neden zayıfladı?
Temmuz 2026’da Türkiye genelinde 123.603 konut satıldı. Bu rakam, geçen yılın aynı ayındaki 148.939 satışın yüzde 17 altında kaldı. Ocak–Temmuz döneminde toplam satış 823.119 adet olurken, yıllık gerileme yüzde 5,5 olarak gerçekleşti.
İlk bakışta bu tablo, konut talebinin tamamen durduğunu düşündürebilir. Fakat satış kompozisyonu daha ayrıntılı bir okuma gerektiriyor. İlk el konut satışları 42.529 adetle toplam satışların yüzde 34,4’ünü oluşturdu. İkinci el konut satışları ise 81.074 adet ve yüzde 65,6 payla piyasanın ana gövdesi olmaya devam etti. İlk el satışlarda yıllık düşüş yüzde 8,6 iken ikinci el satışlarda düşüş yüzde 20,8 oldu.
Bu ayrışma iki farklı ihtimali gündeme getiriyor. Birincisi, geliştiriciler fiyatlama ve finansman koşulları nedeniyle yeni projelerde daha kontrollü davranıyor olabilir. İkincisi, mevcut konut sahiplerinin satış kararları ile alıcıların ödeme gücü arasında bir uyumsuzluk oluşmuş olabilir. Bir taşınmazın piyasada bulunması, onun alıcı açısından erişilebilir olduğu anlamına gelmez. İstenen fiyat ile finanse edilebilir fiyat arasındaki fark açıldığında ilan stoku büyüyebilir, fakat işlem hacmi aynı oranda artmayabilir.
İpotekli satışlarda ise farklı bir sinyal var. Temmuzda ipotekli konut satışı 23.888 adetle geçen yılın aynı ayına göre yüzde 23,7 arttı. Buna rağmen toplam satışın yalnızca yüzde 19,3’ü ipotekli işlemlerden oluştu. Dolayısıyla kredi kanalında bir iyileşme görülse de konut piyasasının tamamını taşıyacak ölçekte ve maliyette bir kredi genişlemesinden söz etmek için erken.
Buradaki önemli arama sorularından biri “konut kredisi faizleri düştü mü?” şeklinde karşımıza çıkıyor. TCMB’nin 23 Temmuz 2026 tarihli toplantı özetinde, 17 Temmuz haftasında konut kredisi faiz oranının yüzde 41,2 seviyesinde gerçekleştiği belirtiliyor. Bu veri, kredili satışlarda yıllık artış olmasına rağmen finansman maliyetinin hâlâ yüksek olduğunu ortaya koyuyor. Faizlerde sınırlı bir gevşeme dahi aylık taksitleri karşılaştırılabilir hâle getirebilir; ancak konut kredisi kararında vade, peşinat, ekspertiz değeri, gelir belgesi ve toplam geri ödeme gibi unsurlar birlikte değerlendirilmelidir.
Alıcı saati ile üretici saati neden farklı çalışıyor?
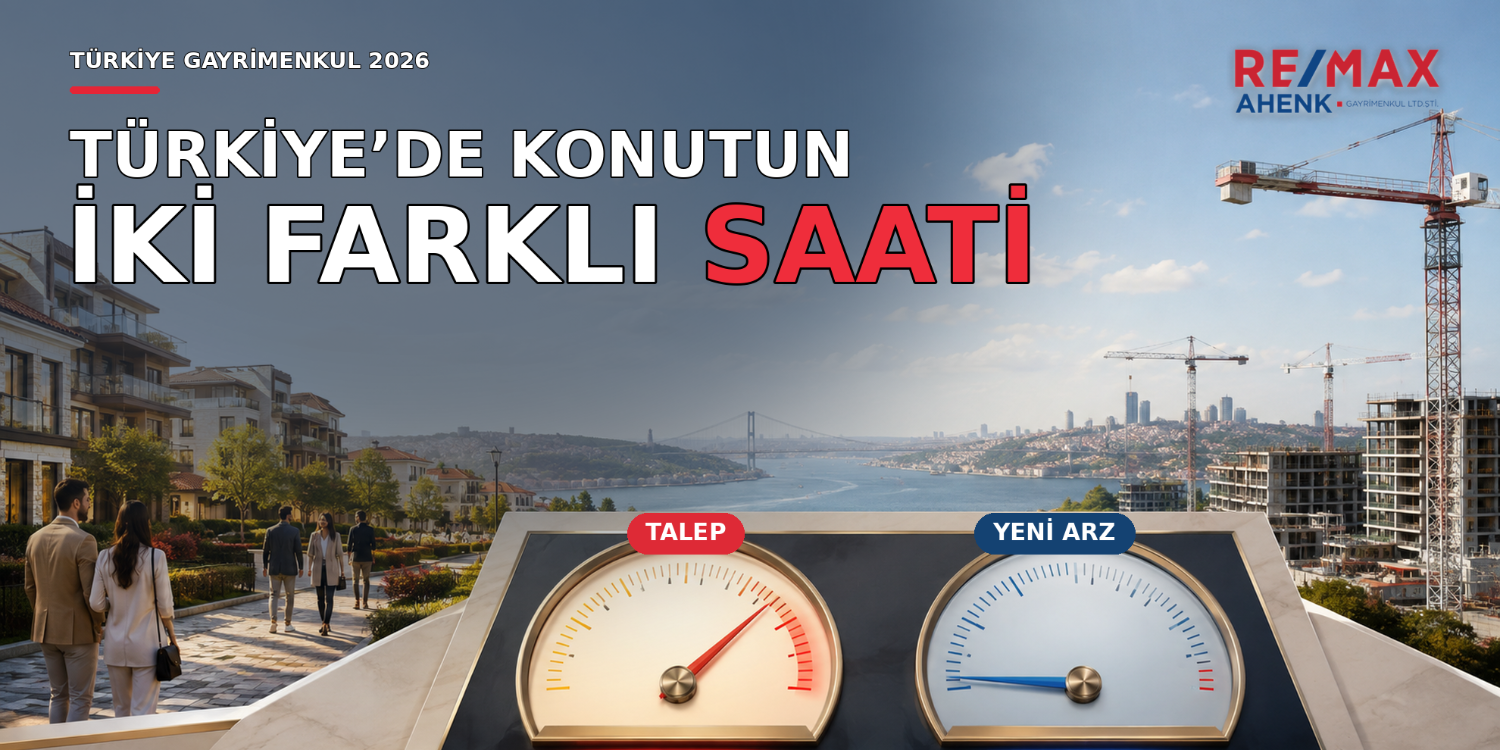
Türkiye’de gayrimenkul piyasasının 2026 görünümünü anlamak için “iki saat” benzetmesi güçlü bir çerçeve sunuyor. Alıcı saati, tüketici güveni, gelir beklentisi, faiz beklentisi ve ertelenmiş konut talebiyle çalışıyor. Üretici saati ise arsa maliyeti, işçilik, malzeme, finansmana erişim, ruhsat süresi, satış hızı ve proje kârlılığıyla çalışıyor.
Alıcı, faizlerin gelecekte düşebileceğini düşünerek bugünkü fiyatı sorgulayabilir. Geliştirici ise aynı anda arsanın, betonun, demirin, işçiliğin ve finansmanın gelecekte hangi maliyetle yerine konacağını hesaplar. Bu iki beklenti aynı yönde görünse bile zamanlama bakımından aynı değildir.
TÜİK’in Haziran 2026 İnşaat Üretim Endeksi verisine göre inşaat üretimi yıllık yüzde 6,0 azaldı. Bina inşaatı sektörü endeksi yüzde 7,5, özel inşaat faaliyetleri endeksi yüzde 7,6 gerilerken, bina dışı yapıların inşaatı yüzde 4,5 arttı. Aylık bazda toplam inşaat üretimi de yüzde 0,5 düştü.
Maliyet tarafı da üretici saatinin neden yavaşladığını açıklıyor. İnşaat maliyet endeksi Haziran 2026’da aylık yüzde 0,45, yıllık yüzde 28,66 arttı. Bina inşaatı maliyet endeksindeki yıllık artış yüzde 28,54 olurken, işçilik endeksi yıllık yüzde 30,25 yükseldi.
Bu tablo, bir geliştiricinin yalnızca “konut satılır mı?” sorusuna değil, “satılan konutun yerine aynı kaliteyi hangi maliyetle koyabilirim?” sorusuna da yanıt aradığını gösteriyor. Yüksek maliyet ortamında yeni proje başlatmak, mevcut bir stoğu satmaktan daha farklı bir risk taşır. Bu nedenle yapı ruhsatlarındaki daralma, ileride piyasaya çıkacak yeni ürün miktarının ve niteliğinin bugünden daha düşük olabileceğine dair erken bir sinyal olarak izlenebilir.
Yapı ruhsatı, iskân ve yeni konut arzı nasıl okunmalı?
“Yapı ruhsatı nedir?” sorusunun kısa yanıtı, inşaata başlanabilmesi için alınan yasal izin belgesidir. “Yapı kullanma izin belgesi”, diğer adıyla iskân ise tamamlanan yapının mevzuata uygun olduğunu ve kullanılmasında sakınca bulunmadığını gösteren belgedir. TÜİK de yapı ruhsatını 3194 sayılı İmar Kanunu’nun 21’inci maddesi kapsamında, iskânı ise 30’uncu madde kapsamında açıklıyor.
Bu iki gösterge arasındaki zaman farkı, konut arzının neden anında artmadığını anlatır. Ruhsat alındıktan sonra arsa hazırlığı, finansman, ihale, kaba yapı, ince işler, altyapı, satış ve iskân süreçleri gelir. Bu nedenle bugün talep güçlense bile yarın aynı miktarda yeni ve kaliteli konut üretmek mümkün olmayabilir.
2026’nın ikinci çeyreğinde yapı ruhsatı verilen binaların sayısı yüzde 2,0, daire sayısı yüzde 9,5 ve yüzölçümü yüzde 7,4 azaldı. Buna karşılık yapı kullanma izin belgesi verilen binaların sayısı yüzde 13,7, daire sayısı yüzde 10,7 ve yüzölçümü yüzde 5,8 arttı. Bu karşıtlık, tamamlanan projeler ile başlatılan projeler arasında bir makas oluştuğunu düşündürüyor.
Konut arzı açısından kritik nokta yalnızca toplam daire sayısı değildir. Arzın hangi bölgede, hangi metrekarede, hangi yapı kalitesinde, hangi deprem standardında, hangi sosyal donatılarla ve hangi işletme maliyetiyle üretildiği de önem taşır. Büyük şehirlerde arz fazlası bulunan bir alt segment ile ulaşımı güçlü, deprem güvenliği yüksek ve yeni arzı sınırlı bir alt segment aynı piyasa gibi davranmaz.
Konut fiyatları 2026’da nasıl bir seyir izliyor?
TCMB’nin Temmuz 2026 Konut Fiyat Endeksi verisine göre konut fiyatları aylık yüzde 1,5, yıllık nominal olarak yüzde 25,0 arttı. Ancak reel değişim yüzde 5,1 düşüş gösterdi. Başka bir ifadeyle, konut fiyatlarının etiket üzerindeki artışı enflasyonun altında kaldı.
Bu ayrım “Türkiye’de ev fiyatları düşüyor mu?” sorusunu daha doğru yanıtlamamızı sağlar. Nominal fiyat, TL cinsinden görülen fiyattır. Reel fiyat ise genel fiyat düzeyi dikkate alındıktan sonra konutun satın alma gücü karşısındaki değişimidir. Nominal fiyatların artması, taşınmazın her koşulda reel olarak değer kazandığı anlamına gelmez.
Bölgesel ayrışma da belirgin. Temmuz 2026’da İstanbul’da konut fiyat endeksi yıllık yüzde 27,7, Ankara’da yüzde 26,6, İzmir’de yüzde 23,1 arttı. Aylık değişim İstanbul’da yüzde 2,7, Ankara’da yüzde 2,2 artış olurken, İzmir’de yüzde 0,5 düşüş görüldü. Bölgesel endekslerde en yüksek yıllık artış yüzde 35,5 ile Bingöl, Elazığ, Malatya, Tunceli, Van, Bitlis, Hakkâri ve Muş bölgesinde; en düşük artış yüzde 16,4 ile Balıkesir ve Çanakkale bölgesinde kaydedildi.
Bu veriler, “Türkiye’de gayrimenkul her yerde aynı oranda değerlenecek” varsayımının zayıf olduğunu gösteriyor. Fiyat performansını belirleyen unsurlar arasında nüfus hareketi, istihdam, ulaşım yatırımları, arz kısıtı, deprem riski, kira talebi, turizm, üniversite ve sağlık altyapısı, yerel gelir düzeyi ve yeni proje stokunun niteliği bulunuyor.
Kira piyasası neden yatırım analizinin merkezinde kalıyor?
Konut yatırımı yalnızca satış fiyatına bakılarak analiz edilemez. Brüt kira getirisi, boş kalma süresi, aidat, bakım, vergi, sigorta, tadilat, yönetim ve tahsilat riski hesaba katılmalıdır. Bir dairenin yüksek kira bedeli üretmesi, net getirinin de yüksek olduğu anlamına gelmeyebilir.
TCMB’nin Temmuz 2026 Yeni Kiracı Kira Endeksi verisine göre yeni kiracı kiraları aylık yüzde 1,9, yıllık nominal olarak yüzde 28,4 arttı; reel değişim yüzde 2,6 azaldı. İstanbul’da yıllık artış yüzde 32,4, Ankara’da yüzde 28,6 ve İzmir’de yüzde 26,3 oldu.
Konut fiyat endeksi ile yeni kiracı kira endeksini birlikte izlemek önemlidir. Kira artışı konut fiyatından daha hızlıysa kira çarpanı ve brüt getiri iyileşebilir; fakat bu durumun sürdürülebilir olup olmadığı, gelir artışı ve yerel kiracı talebiyle test edilmelidir. Öte yandan kira artışlarının reel olarak gerilemesi, kiracının ödeme gücünün sınırsız olmadığını hatırlatır.
“Yatırım için ev almak mantıklı mı?” sorusuna 2026 koşullarında tek bir yanıt vermek yerine şu çerçeve kullanılabilir: Taşınmazın gerçek kira talebi var mı, boş kalma süresi ne kadar, aidat ve işletme gideri nedir, hukuki dosyası temiz mi, deprem ve yapı güvenliği nasıldır, ulaşım ve sosyal altyapı kalıcı mı, alternatif arz ne kadar ve finansman maliyeti toplam getiriyi aşıyor mu?
Faiz indirimi olursa bütün gayrimenkuller aynı ölçüde değerlenir mi?
Faizlerde gevşeme, konut piyasası için önemli bir katalizördür. Daha düşük kredi maliyeti, ertelenmiş talebin bir bölümünü harekete geçirebilir; krediye erişebilen hane sayısını artırabilir ve aylık taksit ile kira arasındaki farkı azaltabilir. Ancak bu etkinin taşınmazların tamamına eşit dağılması beklenmemeli.
Faiz indiriminin ilk etkisi, finansmana duyarlı ve alıcı havuzu geniş ürünlerde görülebilir. Buna karşılık hukuki problemi olan, yüksek tadilat isteyen, ulaşımı zayıf, aidatı yüksek veya bölgesinde çok sayıda ikame bulunan taşınmazlar aynı ölçüde talep görmeyebilir.
Bu nedenle olası 2026 sonu ve 2027 faiz gevşemesi senaryosunda aşağıdaki ürün grupları daha dayanıklı olabilir:
| Ürün niteliği | Neden ayrışabilir? | Kontrol edilmesi gereken risk |
| Bitmiş ve hemen teslim konut | Alıcı bekleme ve inşaat riskini üstlenmez | Yapı kalitesi, iskân ve teslim belgeleri |
| Hukuki dosyası temiz taşınmaz | İşlem süresi ve belirsizlik azalır | Tapu, takyidat, imar ve ortaklık durumu |
| Ulaşımı güçlü lokasyon | Kiracı ve son kullanıcı havuzu genişler | Yeni ulaşım projelerinin gerçekleşme riski |
| Yeni arzı sınırlı bölge | İkame ürün sayısı daha az olabilir | Bölgenin gerçek talep ve nüfus trendi |
| İşletmesi kolay ürün | Net getiri ve likidite daha öngörülebilir | Aidat, bakım, yönetim ve boşluk oranı |
| Deprem güvenliği belgelenmiş yapı | Kullanıcı güveni ve uzun vadeli talep desteklenebilir | Zemin, yapı denetimi ve teknik rapor |
Bu liste bir yatırım tavsiyesi değil, piyasa ayrışmasını okumak için bir analiz çerçevesidir. Her taşınmaz kendi tapu, imar, yapı ve finansal şartları içinde değerlendirilmelidir.
Lüks konut piyasasında metrekareden daha önemli olan nedir?
Lüks gayrimenkul segmentinde fiyatı yalnızca metrekare büyüklüğüyle açıklamak yetersizdir. Aynı ilçede ve benzer büyüklükte iki konutun fiyatını; manzaranın korunabilirliği, parselin konumu, mahremiyet, mimari nitelik, otopark, güvenlik, hizmet kalitesi, marka yönetim, sosyal olanaklar ve yeniden üretilemezlik belirleyebilir.
Yeniden üretilemezlik, aynı özelliklerin yeni bir projeyle kolayca kopyalanamaması anlamına gelir. Boğaz manzarası, kıyı hattına yakınlık, korunmuş yeşil doku, tarihi çevre, geniş parsel, düşük yoğunluk ve güçlü mimari kimlik bu kapsamda düşünülebilir. Arzın sınırlı olması tek başına yeterli değildir; sınırlı arzın gerçek ve ödeme gücü bulunan bir talep ile buluşması gerekir.
Lüks konut alıcısı için işletme kolaylığı da giderek önem kazanıyor. Büyük bir villa veya yüksek aidatlı bir rezidans, nominal olarak değerli görünse de bakım personeli, enerji gideri, güvenlik, teknik servis ve yönetim maliyetleri net getiriyi zayıflatabilir. Bu nedenle lüks gayrimenkulde “kaç metrekare?” kadar “ne kadar sorunsuz işletiliyor?” sorusu da sorulmalı.
Türkiye gayrimenkul sektöründe yatırımcı hangi göstergeleri takip etmeli?
Piyasayı yalnızca ilan fiyatlarından izlemek yerine, resmi ve tamamlayıcı göstergelerden oluşan bir takip takvimi oluşturmak daha sağlıklıdır. TÜİK konut satışları ve tüketici güveni talep psikolojisini; yapı ruhsatları ve inşaat üretimi yeni arzı; inşaat maliyet endeksi geliştiricinin maliyet baskısını; TCMB Konut Fiyat Endeksi fiyatların nominal ve reel yönünü; Yeni Kiracı Kira Endeksi ise kira piyasasının hareketini izlemeye yardımcı olur.
Aylık ve çeyreklik takip takvimi
| İzlenecek veri | Yayımlayan kurum | Sıklık | Sonraki beklenen yayın |
| Konut satışları | TÜİK | Aylık | 17 Eylül 2026 |
| Tüketici güven endeksi | TÜİK–TCMB | Aylık | 22 Eylül 2026 |
| İnşaat maliyet endeksi | TÜİK | Aylık | 9 Eylül 2026 |
| İnşaat üretim endeksi | TÜİK | Aylık | 15 Eylül 2026 |
| Yapı izin istatistikleri | TÜİK | Çeyreklik | 24 Kasım 2026 |
| Konut Fiyat Endeksi | TCMB | Aylık | TCMB yayın takvimi |
| Yeni Kiracı Kira Endeksi | TCMB | Aylık | TCMB yayın takvimi |
2026 sonu ve 2027 için üç olası gayrimenkul senaryosu
Kontrollü toparlanma senaryosu
En olası ve dengeli senaryoda tüketici güveni kademeli biçimde toparlanır, konut kredisi maliyetleri sınırlı olarak gevşer ve satışlar özellikle bitmiş konutlarda artar. Ancak yüksek arsa ve inşaat maliyetleri yeni arzı hızlı biçimde genişletmez. Bu durumda piyasa genel bir sıçramadan çok, lokasyon ve ürün kalitesine göre seçici bir toparlanma yaşar.
Hızlı talep canlanması senaryosu
Faiz beklentileri hızla iyileşir ve kredi kanalı daha erişilebilir hâle gelirse ertelenmiş talep aynı anda piyasaya dönebilir. Arzın kısa vadede buna cevap verememesi, bitmiş ve nitelikli konutlarda fiyat pazarlığını azaltabilir. Fakat bu senaryoda da her ilan aynı performansı göstermez; hukuki, teknik veya lokasyon sorunları olan taşınmazlar geride kalabilir.
Uzun süreli yataylaşma senaryosu
Enflasyon, kredi maliyeti, gelir beklentisi ve yatırım iştahı arasındaki denge uzun süre kurulamazsa işlem hacmi zayıf kalabilir. Nominal fiyatlar artsa bile reel değer kaybı sürebilir. Bu ortamda satıcı fiyatı ile alıcı ödeme gücü arasındaki fark büyür; işlem süreleri uzar ve nakit alıcı avantajı artar.
Ev almak için doğru zaman nasıl değerlendirilir?
“Ev almak için doğru zaman” sorusunun yalnızca piyasanın genel yönüyle değil, alıcının kendi bilançosuyla yanıtlanması gerekir. Oturum amacıyla alınacak bir konutta iş güvencesi, peşinatın niteliği, aylık taksit/gelir oranı, taşınma ihtimali ve bekleme maliyeti öne çıkar. Yatırım amaçlı alımda ise kira getirisi, boşluk oranı, likidite, vergiler, bakım giderleri ve alternatif yatırım maliyeti hesaplanmalıdır.
Bir taşınmazı satın almadan önce tapu ve takyidat kayıtları, imar durumu, yapı ruhsatı, iskân belgesi, deprem ve zemin bilgileri, kat mülkiyeti veya kat irtifakı, aidat borcu, kiracılık durumu ve geçmiş satış kayıtları incelenmelidir. Ekspertiz raporu tek başına hukuki incelemenin yerine geçmez; teknik ve hukuki kontrol ayrı ayrı yapılmalıdır.
Ayrıca yalnızca metrekare fiyatı üzerinden karşılaştırma yapmak yanıltıcı olabilir. Kullanılabilir alan, cephe, kat, gün ışığı, otopark, depolama, ortak alan, aidat, enerji verimliliği ve ulaşım süresi toplam kullanım değerini belirler. Gayrimenkul yatırımında ucuz görünen taşınmaz, tadilat ve işletme giderleri eklendiğinde pahalı hâle gelebilir.
Sonuç: Gayrimenkulde yeni dönem seçici değerlenme dönemi olabilir
Türkiye gayrimenkul sektörünün 2026 görünümü, ne tamamen donmuş ne de geniş tabanlı bir yükseliş piyasasıdır. Tüketici güvenindeki artış ve ipotekli satışlardaki yıllık yükseliş, talep psikolojisinin toparlanma ihtimalini canlı tutuyor. Buna karşılık konut satışlarının toplamında gerileme, yapı ruhsatlarında düşüş, inşaat üretiminde daralma ve yüzde 28,66’lık yıllık inşaat maliyeti artışı, arz tarafının hızlı ve düşük maliyetli bir karşılık vermesini zorlaştırıyor.
Bu nedenle önümüzdeki dönemin ana teması seçici değerlenme olabilir. Bitmiş, hukuki dosyası temiz, deprem güvenliği ve yapı kalitesi belgelenmiş, ulaşımı güçlü, yeni arzı sınırlı ve işletmesi kolay gayrimenkuller; yalnızca nominal fiyat artışına güvenen ürünlerden ayrışabilir. Lüks konutlarda ise metrekare büyüklüğünden önce yeniden üretilemezlik, mahremiyet, konum, manzara ve hizmet kalitesi önem kazanabilir.
Talep birkaç ay içinde geri gelebilir. Ancak iyi arsayı, nitelikli projeyi, güvenli yapıyı ve doğru lokasyondaki yeni konutu aynı hızda üretmek mümkün değildir. Türkiye gayrimenkul piyasasını anlamanın anahtarı da tam burada yatıyor: Alıcı saati ile üretici saatinin aynı anda, aynı hızda ve aynı yöne çalışıp çalışmadığını izlemek.
Sıkça Sorulan Sorular
Türkiye’de gayrimenkul sektörü 2026’da yükseliyor mu?
Piyasa göstergeleri tek yönlü bir yükselişe işaret etmiyor. Temmuz 2026’da toplam konut satışları yıllık yüzde 17 gerilerken, ipotekli satışlar yüzde 23,7 arttı. Tüketici güveni yükseldi; fakat yapı ruhsatı ve inşaat üretimi geriledi. Bu nedenle genel bir yükselişten çok, ürün ve lokasyon bazında ayrışan bir piyasa tanımı daha isabetlidir.
Temmuz 2026’da kaç konut satıldı?
TÜİK’e göre Temmuz 2026’da Türkiye’de 123.603 konut satıldı. Bunun 42.529’u ilk el, 81.074’ü ikinci el konut satışından oluştu. İlk el satışların payı yüzde 34,4, ikinci el satışların payı yüzde 65,6 oldu.
Konut fiyatları Temmuz 2026’da ne kadar arttı?
TCMB Konut Fiyat Endeksi’ne göre Türkiye genelinde konut fiyatları Temmuz 2026’da yıllık nominal olarak yüzde 25,0 arttı; reel olarak yüzde 5,1 azaldı. İstanbul’da yıllık artış yüzde 27,7, Ankara’da yüzde 26,6 ve İzmir’de yüzde 23,1 oldu.
Yeni konut arzı neden yavaşlıyor?
Yapı ruhsatı verilen binaların yüzölçümü 2026’nın ikinci çeyreğinde yıllık yüzde 7,4 azaldı. Aynı zamanda inşaat üretimi Haziran 2026’da yıllık yüzde 6 düştü ve inşaat maliyet endeksi yüzde 28,66 arttı. Yüksek maliyet, finansman ve proje riskleri yeni arz kararlarını daha temkinli hâle getirebilir.
Faiz indirimi konut fiyatlarını artırır mı?
Faiz indirimi krediye erişimi ve ertelenmiş talebi artırabilir; ancak etkisi tüm taşınmazlarda aynı olmaz. Bitmiş, güvenli, hukuki açıdan temiz, ulaşımı güçlü ve arzı sınırlı konutlar daha hızlı talep görebilir. Fiyat etkisi; kredi hacmi, gelir artışı, enflasyon, arz ve bölgesel talep ile birlikte değerlendirilmelidir.
Gayrimenkul yatırımında en önemli kriter nedir?
Tek bir kriter yoktur. Lokasyon, yapı güvenliği, hukuki temizlik, kira talebi, net kira getirisi, likidite, işletme maliyeti, yeni arz miktarı ve finansman maliyeti birlikte incelenmelidir. Özellikle 2026 koşullarında “ucuz metrekare” yerine toplam sahip olma maliyeti ve taşınmazın ikame edilebilirliği daha anlamlı olabilir.
Kaynaklar
[1] TÜİK, Tüketici Güven Endeksi, Ağustos 2026
[2] TÜİK, Yapı İzin İstatistikleri, II. Çeyrek: Nisan-Haziran 2026
[3] TÜİK, Konut ve İş Yeri Satış İstatistikleri, Temmuz 2026
[4] TCMB, Para Politikası Kurulu Toplantı Özeti, 30 Temmuz 2026
[5] TÜİK, İnşaat Üretim Endeksi, Haziran 2026
[6] TÜİK, İnşaat Maliyet Endeksi, Haziran 2026
[7] TCMB, Konut Fiyat Endeksi ve Yeni Kiracı Kira Endeksi, Temmuz 2026