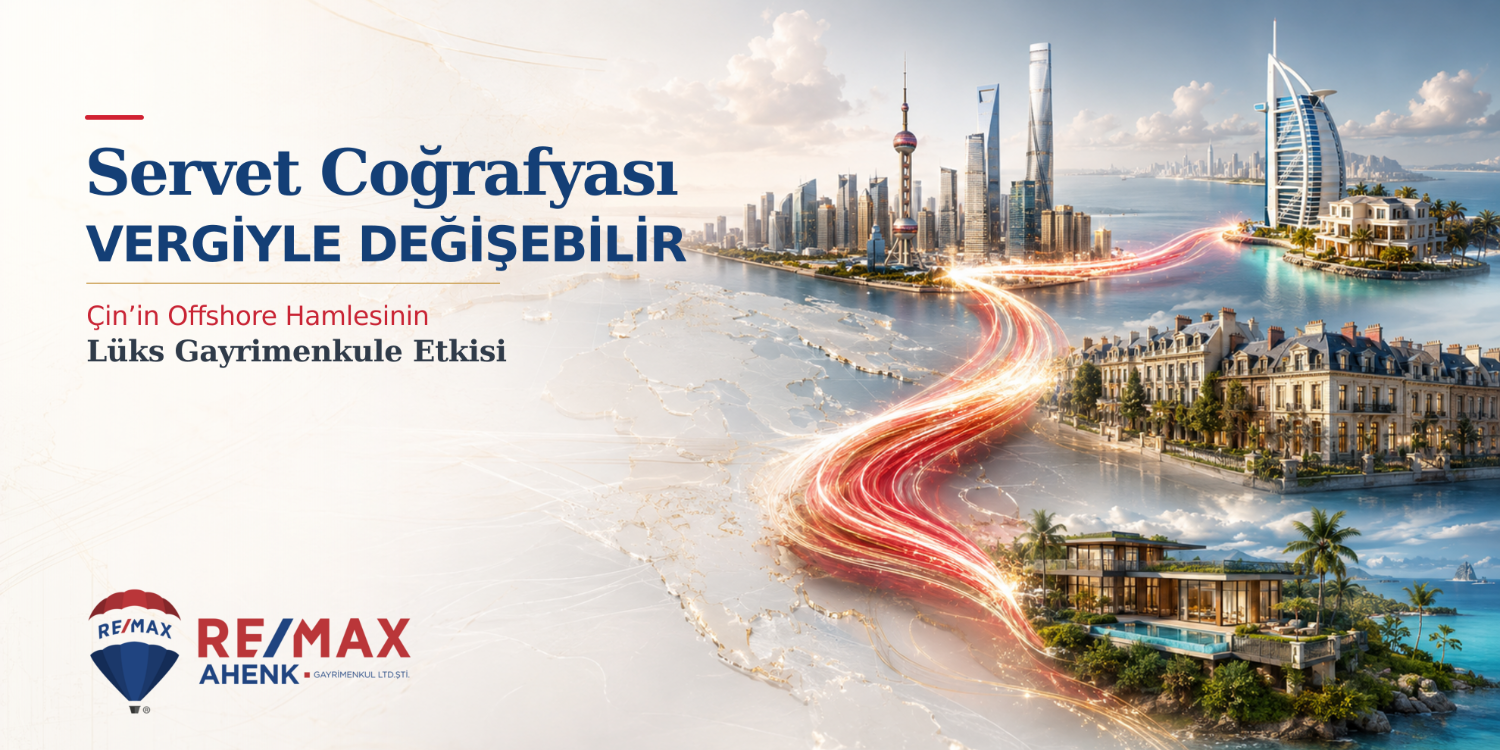
Çin’in vergi hamlesi neden lüks gayrimenkul haberidir?
İlk bakışta konu bir vergi ve offshore trust haberi. Çin Maliye Bakanlığı ile Devlet Vergi İdaresi’nin 24 Temmuz 2026 tarihli duyuruları, Çin vergi mukimlerinin offshore trustlara aktardığı varlıkları ve bu yapıların ürettiği gelirleri daha açık bir kişisel gelir vergisi çerçevesine bağlıyor. Düzenleme; hisse, taşınmaz ve diğer varlıkların offshore trusta aktarımındaki değer artışını, trustın yıllık gelirini, bazı dağıtım ve tasfiye işlemlerini kapsıyor. Genel oran birçok işlem ve gelir kalemi bakımından yüzde 20 olarak öne çıkıyor.
Fakat lüks gayrimenkul piyasalarında asıl önemli soru şu: Bir servetin vergilendirildiği yer ile yaşandığı, korunduğu ve çeşitlendirildiği yer aynı olmak zorunda mı?
Bugün yüksek net değerli bir aile için konut satın almak, yalnızca geniş bir salon, boğaz manzarası, özel asansör veya prestijli bir semt seçmek anlamına gelmiyor. Konut; aile yaşamının merkezi, sermayenin bir bölümü için saklama alanı, gerektiğinde yeni bir ülkede yaşama opsiyonu ve çocukların geleceği için stratejik bir kapı hâline geliyor. Vergi idaresinin bir offshore yapıya bakışı değiştiğinde, aile ofislerinin ve varlıklı yatırımcıların emlak haritası da yeniden çizilebiliyor.
Reuters’ın 19 Ağustos 2026 tarihli analizine göre Çin ana karasındaki ultra yüksek net değerli bireylerin Hong Kong, Singapur ve diğer düşük vergili merkezlerde tuttuğu offshore sermaye 1,2 trilyon dolara kadar ulaşabilir. Bu, Çin makamlarının açıkladığı resmi bir toplam değil; Reuters’ın 2026 başında yayımlanan Boston Consulting Group tahminine dayandırdığı bir büyüklük. Dolayısıyla rakamı kesin bir bilanço değil, karar vericilerin karşı karşıya bulunduğu potansiyel sermaye havuzunun ölçeğine ilişkin bir gösterge olarak okumak gerekir.
Peki bu para nereye gidecek? Hong Kong’da mı kalacak? Singapur’a mı yönelecek? Dubai’de mi yeni bir hayat kurulacak? Atina, Madrid ya da İstanbul gibi şehirler ailelerin “alternatif ülke” arayışından pay alabilecek mi? Daha önemlisi, bir ikinci ev artık yalnızca ikinci ev değilse, gayrimenkul danışmanlığı hangi soruları sormalı?
Düzenleme tam olarak ne getiriyor?
Çin’in 24 Temmuz 2026 tarihli 21 sayılı duyurusu ve buna eşlik eden 15 sayılı idari açıklaması, offshore trustları uzun süre gri alanda kalmış bir vergi başlığı olmaktan çıkarıp daha tanımlı bir raporlama ve vergilendirme sistemine bağlıyor. Çin resmi metnine göre “offshore trust”, yabancı hukuk uyarınca kurulmuş trustları ve işlevsel olarak trusta benzeyen bazı diğer yabancı hukuki düzenlemeleri kapsayabiliyor. Taşınır ve taşınmaz mallar da kapsamda sayılıyor.
Düzenlemenin temel mantığı basit fakat sonuçları karmaşık: Çin vergi mukimi bir kişi malvarlığını offshore trusta aktardığında, aktarımın piyasa değeri ile orijinal değer arasındaki fark üzerinden “malvarlığı transfer geliri” niteliğinde vergi hesabı yapılabiliyor. Trustın devamı sırasında oluşan gelir, dağıtılmış olsun ya da olmasın, yıllık olarak dikkate alınabiliyor. Temettü, faiz ve kira niteliğindeki gelirler ile malvarlığı devirlerinden doğan kazançlar farklı kategorilerde ele alınabiliyor ve bazı giderlerin matrahtan düşülmesi mümkün olmayabiliyor.
Bu nokta lüks gayrimenkul açısından özellikle önemli. Çünkü bir offshore trustın içinde taşınmaz bulunuyorsa, yatırımcının nakit akışı ile vergi yükümlülüğü aynı anda oluşmayabilir. Gayrimenkul değer kazanmış olabilir; ancak mülk satılmadığı için yatırımcının elinde vergi ödeyecek nakit bulunmayabilir. Bloomberg Tax’ın resmi düzenleme özetine göre trustın kuruluşu, devamı, tasfiyesi, bazı mukimlik değişiklikleri ve miras senaryoları da vergi doğurabilecek olaylar yaratabiliyor.
Çin Devlet Vergi İdaresi ayrıca beyan sürecini, sorumlu vergi dairesini ve sunulması gereken belgeleri açıklıyor. Yerleşik kişi bakımından vergi dairesi; ilgili Çin içi işletmenin kayıtlı bulunduğu yer, trustla bağlantılı Çin içi varlığın bulunduğu yer veya kişinin Çin’deki olağan ikamet yeri gibi ölçütlerle belirlenebiliyor. Trustın finansal tabloları, işletme gelirleri ve dağıtımlarına ilişkin belgeler talep edilebiliyor.
Geçmiş dönem de düzenlemenin dışında bırakılmıyor. 1 Ocak 2023 ile 31 Aralık 2025 arasında offshore trusta aktarılan varlıklarla ilgili ödenmemiş vergiler ve 1 Ocak 2026’dan önceki trust gelirleri için düzenlemenin yürürlüğe girdiği tarihten itibaren 90 günlük bir bildirim ve ödeme penceresi bulunuyor. CNBC’nin aktardığı takvimde bu süre 21 Ekim 2026’da sona eriyor.
Bu, “varlığımı başka bir ülkeye taşırım ve konu kapanır” yaklaşımının neden yetersiz kaldığını gösteriyor. Çin resmi duyurusuna göre başka bir ülkenin vatandaşlığını veya uzun süreli/daimi oturum hakkını almış olmak, ekonomik çıkarların ağırlık merkezi Çin’de kalıyorsa tek başına Çin vergi mukimliğini ortadan kaldırmayabilir.
Kritik ayrım: İkamet hakkı, vatandaşlık, vergi mukimliği, varlığın mülkiyeti ve ekonomik çıkarların merkezi aynı kavramlar değildir. Lüks gayrimenkul kararı bu beş başlığın her birini ayrı ayrı değerlendirmeyi gerektirir.
1,2 trilyon dolarlık soru: Servet gerçekten hareket eder mi?
Vergi değişiklikleri açıklandığında piyasanın ilk refleksi genellikle “sermaye kaçacak mı?” sorusu olur. Ancak yüksek net değerli yatırımcılar için sermaye hareketi, tek bir banka hesabının başka ülkeye aktarılmasından ibaret değildir. Bir trustın çözülmesi, hisse satışı, borçlanma, varlık dağıtımı, yeni bir şirket yapısı, yeni bir vergi mukimliği veya aile üyeleri için alternatif ikamet planı birbirine bağlı adımlardır.
Reuters’a göre bazı Çinli kurucular offshore trustlarını çözmeyi, bazı yatırımcılar ise vergi yükümlülüklerini karşılamak için likit varlık satmayı değerlendiriyor. Görüşülen danışmanlar arasında, portföyde nakit yaratmak için Hong Kong hisseleri ve Çin A-hisselerinin öne çıkabileceğini söyleyenler bulunuyor. Başka bir aile ofisi yöneticisi ise servetin önemli kısmı gayrimenkul gibi likit olmayan varlıklarda tutulduğu için bazı kişilerin vergi ödemek amacıyla borçlanmak zorunda kalabileceğini belirtiyor.
Bu durumun iki farklı piyasa etkisi olabilir. Birinci senaryoda, vergi ödemek için hisse ve menkul kıymet satışı yapılır; gayrimenkul varlıkları korunur. İkinci senaryoda, taşınmazlar da satış listesine girer ve bazı pazarlarda arz artışı yaratır. Üçüncü ve daha uzun vadeli senaryoda ise varlıklı aileler yeni varlık alımını doğrudan “vergi avantajı” için değil, daha öngörülebilir hukuk, aile erişimi, eğitim, sağlık, güvenlik ve yaşam kalitesi kombinasyonu için farklı ülkelere yayar.
Burada önemli olan, düzenlemenin lüks gayrimenkul talebini bir gecede tek bir şehre taşıyacağı varsayımından kaçınmaktır. Vergi uyumu nedeniyle ortaya çıkabilecek kısa vadeli likidite ihtiyacı, yeni konut alımını geçici olarak yavaşlatabilir. Nitekim Çin bağlantılı servet merkezlerinde danışmanlar, önce mevcut yapıların incelenmesi ve beyan edilmesi gerektiğini söylüyor. Yeni ev almak, mevcut trustın vergi sorununu otomatik olarak çözmez.
Buna karşın uzun vadede bir ülkenin rekabet gücü, yatırımcının yalnızca bugünkü vergi faturasını değil, yarınki seçeneklerini nasıl değerlendirdiğiyle ölçülecek. Henley & Partners’ın 2026 Private Wealth Migration Report raporu, uluslararası hareketli servetin tek bir ülke seçmek yerine ikamet, vatandaşlık, yatırım ve iş çıkarlarından oluşan “egemenlik portföyleri” kurduğunu savunuyor. Rapora göre vergi uygulamaları, hukukun üstünlüğü, yaşam kalitesi, aile kapsayıcılığı, sermaye hareketliliği ve jeopolitik istikrar kararları birlikte etkiliyor.
İkinci evin dört yeni görevi
Geleneksel emlak anlatısında ikinci ev; tatil, dinlenme ve prestijle ilişkilendirilirdi. Bugünün HNW müşterisi ise ikinci konutu daha geniş bir çerçevede ele alıyor. Bir mülk aynı anda dört işlev taşıyabiliyor: yaşam alanı, alternatif ülke, servet çeşitlendirmesi ve aile opsiyonu.
Yaşam alanı işlevi hâlâ temel. Ailenin güvenli, konforlu ve sosyal olarak uyumlu bir çevrede yaşaması gerekir. Ancak tek başına manzara veya metrekare yeterli değildir. Uluslararası okul erişimi, sağlık sistemi, hava bağlantıları, özel bankacılık altyapısı, kültürel hayat ve aile üyelerinin gündelik yaşamı da mülkün gerçek değerini belirler.
Alternatif ülke işlevi ise bir gayrimenkulün “opsiyon değerini” yükseltir. Aile, mülkü bugün sürekli kullanmayabilir; fakat siyasi veya ekonomik belirsizlik arttığında burada yaşayabilmek, çocuklarını eğitime yönlendirebilmek ya da iş faaliyetini farklı bir merkezden sürdürebilmek isteyebilir. Bu, mutlaka vatandaşlık veya otomatik vergi avantajı anlamına gelmez. Sadece aileye hukuki ve lojistik bir seçenek sunar.
Servet çeşitlendirmesi işlevinde gayrimenkul, portföyün tek unsuru değildir. Hisse senetleri, işletmeler, tahviller, nakit, sanat eserleri ve farklı ülkelerdeki varlıklarla birlikte değerlendirilir. Likidite riski, kira geliri, para birimi, bakım maliyeti, işlem vergileri, miras ve satış koşulları hesaba katılır. “Taşınmaz her zaman güvenlidir” fikri de sorgulanır; çünkü taşınmaz güvenli bir varlık olabilir ama her zaman likit değildir.
Aile opsiyonu, yeni kuşakların ihtiyaçlarıyla ilgilidir. Çocukların eğitimi, aile üyelerinin farklı vatandaşlıkları, evlilik ve miras planları, kuşaklar arası mülkiyet devri ve bakım ihtiyacı bu başlığın içindedir. Çin’in yeni kuralları, offshore trustların sadece vergi değil, miras ve aile serveti yönetimi aracı olarak da yeniden değerlendirilmesine yol açıyor.
O hâlde lüks gayrimenkul danışmanının müşteriye sorması gereken soru “Hangi semti beğendiniz?” ile başlamamalı. Belki daha doğru başlangıç şudur: Bu mülk ailenizin hangi ihtiyacını, hangi zaman ufkunda ve hangi hukuk düzeni içinde karşılayacak?
Londra, Dubai, Atina, Madrid ve İstanbul: Rekabet artık manzaradan ibaret değil
Küresel lüks konut piyasası canlılığını koruyor, ancak şehirler aynı performansı göstermiyor. Knight Frank’in 23 Nisan 2026 tarihli Prime International Residential Index çalışmasına göre küresel lüks konut fiyatları 2025’te yüzde 3,2 yükseldi; 2024’teki yüzde 3,6’lık artışın bir miktar altında kaldı. Orta Doğu pazarları, özellikle Dubai, süper-prime konut performansında öne çıktı. Dubai’de 2025 boyunca 10 milyon ABD doları üzeri 500 konut satışı gerçekleşti.
Bu veriler, lüks konut talebinin ortadan kalkmadığını; sermayenin seçici hâle geldiğini gösteriyor. Alıcı artık yalnızca “hangi şehirde fiyat artar?” diye sormuyor. “Bu şehirde varlık sahibi olmak bana hangi yaşam ve hukuk kombinasyonunu sunar?” diye soruyor.
Londra: Finansal derinlik ve vergi tartışması aynı anda
Londra hâlâ küresel finans, eğitim, sağlık, kültür ve uluslararası bağlantı bakımından son derece güçlü bir merkez. Ancak Birleşik Krallık’ın non-dom rejimini 6 Nisan 2025’ten itibaren kaldırması, yüksek servet sahipleri açısından eski vergi varsayımlarını değiştirdi. Hazine’nin teknik notuna göre remittance basis sona ererken, belirli koşulları taşıyan yeni vergi mukimleri için dört yıllık foreign income and gains rejimi getirildi.
Bu değişimin Londra’yı bir gecede önemsizleştirdiğini söylemek doğru olmaz. Ancak şehir rekabetinin artık “Londra zaten Londra’dır” rahatlığıyla yürütülemeyeceği açık. Henley & Partners’ın 2026 raporu Birleşik Krallık’ı rekabet baskısı altındaki ülkeler arasında gösteriyor ve vergi reformları ile politika belirsizliğinin varlıklı ailelerin seçeneklerini yeniden değerlendirmesine yol açtığını belirtiyor.
Londra’nın avantajı, güçlü kurumlar ve yüksek kaliteli yaşam altyapısı. Sınavı ise maliyet, vergisel öngörülebilirlik ve aile servetinin nesiller boyunca nasıl taşınacağı.
Dubai: Vergi avantajından daha fazlası
BAE’nin resmi hükümet platformu, bireylerden gelir vergisi alınmadığını; buna karşın yüzde 5 KDV, belirli ürünlerde özel tüketim vergisi ve kurumlar vergisi uygulandığını belirtiyor. Bu çerçeve Dubai’yi, bireysel gelir vergisi bakımından cazip bir merkez hâline getiriyor. Fakat Dubai’nin hikâyesi yalnızca vergi oranından ibaret değil.
Dubai; Asya, Avrupa ve Afrika arasındaki hava bağlantıları, yeni konut üretimi, güvenlik algısı, lüks perakende, özel eğitim ve aile yaşamı seçenekleriyle bir “servet operasyon merkezi” olarak konumlanıyor. Knight Frank verileri, 10 milyon ABD doları üzeri konut satışlarında şehrin ulaştığı hacmi ortaya koyuyor. Henley’in 2026 skoru da BAE’yi vergi rekabeti, erişim, aile kapsayıcılığı, güvenlik ve uzun süreli ikamet yollarında güçlü bir ülke olarak değerlendiriyor.
Ancak vergi yokluğu, tüm vergilerin ve maliyetlerin yokluğu değildir. Şirket vergisi, KDV, mülk edinme giderleri, hizmet bedelleri, finansman maliyeti ve ikamet şartları ayrıca incelenmelidir. Bir yatırımcı için Dubai’nin gerçek avantajı, “hiç vergi yok” gibi basitleştirici bir cümlede değil; servet, iş, yaşam ve bölgesel erişimin tek bir ekosistemde buluşmasında yatabilir.
Atina: Politika değişikliklerinden doğan talep
Yunanistan, Avrupa’daki yatırım göçü haritasının değişmesinden yararlanan ülkeler arasında öne çıkıyor. Henley & Partners, İspanya’nın golden visa programını kapatması ve Portekiz’in gayrimenkule bağlı yolunu geri çekmesinin ardından Yunanistan’ın dikkat çeken faydalanıcılardan biri olduğunu belirtiyor.
Atina’nın çekiciliği; Avrupa Birliği erişimi, Akdeniz yaşamı, turizm ekonomisi ve bazı yatırımcılar için ikamet seçeneği kombinasyonunda oluşuyor. Fakat burada da kritik soru aynı: Bir mülk satın almak otomatik olarak vergi mukimliğini veya kalıcı yaşam hakkını garanti eder mi? Hayır. Gayrimenkul, ikamet programı ve vergi statüsü ayrı hukuki başlıklardır. Bu nedenle Atina’da lüks konut arayan müşterinin yalnızca satın alma bedeline değil, program şartlarına ve kullanım amacına bakması gerekir.
Madrid: Güçlü şehir, değişen yatırım göçü anlatısı
Madrid, şirket merkezi, kültür, sağlık, eğitim ve Avrupa içi erişim bakımından güçlü bir kent olmaya devam ediyor. Ancak İspanya’nın gayrimenkule dayalı golden visa başvurularını 3 Nisan 2025’ten itibaren sonlandırması, şehirdeki uluslararası konut hikâyesinin “oturum için ev alımı” ekseninden daha geniş bir yaşam ve yatırım anlatısına kaymasına neden oldu.
Bu, Madrid’in değer önerisinin bittiği anlamına gelmiyor. Tersine, şehir artık daha fazla ekonomik, mesleki ve ailevi gerekçeyle değerlendirilebilir. Fakat eski pazarlama cümleleriyle yeni gerçeklik arasındaki farkın net anlatılması gerekiyor.
İstanbul: İkinci ev, aile köprüsü ve bölgesel erişim
İstanbul’un avantajı, Avrupa ile Asya arasında konumlanması, uluslararası uçuş ağı, büyük şehir ekonomisi, sağlık ve eğitim kapasitesi, kültürel çeşitliliği ve farklı bütçelere yayılan konut stokudur. Boğaz hattı, merkezi rezidanslar, tarihi yarımada çevresi, yeni ulaşım aksları ve özel güvenlikli siteler farklı HNW profillerine hitap edebilir.
TÜİK’in 2026 yılı aylık konut istatistiklerinde yabancılara yapılan satışların toplam içindeki payının yüzde 1,2 seviyesinde olduğu görülüyor. Bu oran, yabancı talebin tüm piyasayı tek başına belirlemediğini; ancak belirli segmentlerde seçici ve görünür bir rol oynadığını gösteriyor. 2025 yılı yabancıya satışların yaklaşık 21,5 bin seviyesinde gerçekleştiğine ilişkin TÜİK verilerini aktaran sektör derlemeleri de talebin önceki yıllara kıyasla daha ölçülü bir zemine geldiğine işaret ediyor.
İstanbul’un Çinli ve Asyalı HNW müşteriler için değeri, yalnızca fiyat avantajı olarak kurulamaz. Şehir; yaşam, iş bağlantısı, bölgesel erişim, aile buluşma noktası ve uzun vadeli kültürel entegrasyon seçenekleriyle anlatılmalıdır. Türkiye’de gayrimenkul edinimi, vatandaşlık, ikamet ve vergi mukimliği gibi konuların birbirinden farklı olduğu açıkça belirtilmelidir. Çünkü bir evin satın alınması, kişinin dünya çapındaki vergi yükümlülüklerini otomatik biçimde değiştirmez.
Tam da burada Sinem Özüçler ve Re/Max Ahenk perspektifinin önemi ortaya çıkıyor. Lüks gayrimenkul danışmanlığı, bir portföyü yalnızca metrekare, manzara ve satış fiyatıyla sunmak yerine müşterinin yaşam planına, aile yapısına, zaman ufkuna ve mülkün kullanım amacına göre çerçevelemelidir. İstanbul, Dubai veya Londra ile rekabet ederken sorumuz “Bizim evimiz daha güzel” olmamalı. İstanbul, uluslararası bir aileye hangi hayatı ve hangi erişim ağını sunuyor? sorusuna somut cevap verebilmeliyiz.
Vergi değişince gayrimenkul talebi nasıl dönüşür?
Yeni düzenlemenin lüks konut piyasasına etkisini üç zaman diliminde düşünmek daha sağlıklı olabilir.
İlk aşama, uyum ve nakit yaratma dönemi. 90 günlük geriye dönük beyan süresi, trust sahiplerini varlıklarını değerlemeye, kayıtlarını toplamaya ve vergi tutarını hesaplamaya itiyor. Likit olmayan gayrimenkuller için satış, kredi, dağıtım veya taksitlendirme seçenekleri değerlendirilebilir. Çin resmi açıklamasına göre vergi ödemesinde güçlük yaşanan bazı durumlarda beş yıla kadar eşit taksitli ödeme imkânı için kayıt süreci bulunuyor.
İkinci aşama, yapıların yeniden tasarlanması. Trustların çözülmesi, bazı taşınmazların bireysel veya şirket mülkiyetine geçirilmesi, yeni varlık alımlarının farklı hukuki yapılarda yapılması ya da aile üyelerinin yaşam planlarının ayrıştırılması gündeme gelebilir. Ancak her yapı; Çin, taşınmazın bulunduğu ülke ve ilgili trust hukukunun birlikte incelenmesini gerektirir. “Bir ülkede şirket kurmak” veya “başka bir pasaport almak” tek başına yeterli bir çözüm değildir.
Üçüncü aşama, varlık ve yaşam coğrafyasının çeşitlenmesi. Uzun vadede aileler bir ülkede iş, başka bir ülkede ikamet, üçüncü bir ülkede finansal varlık ve dördüncü bir ülkede ikinci ev tutabilir. Henley’in raporundaki “jurisdiction portfolio” yaklaşımı tam olarak bunu anlatıyor: Zenginlik tek bir ülkeye değil, birden fazla yargı alanına dağıtılıyor.
Bu eğilim, lüks gayrimenkul danışmanları için yeni bir sorumluluk yaratıyor. Alıcıya yalnızca fırsat sunmak değil, fırsatın sınırlarını da anlatmak gerekiyor. Vergi oranı, mülkiyet yapısı, miras, kira geliri, finansman, para transferi, uyum belgeleri, nihai faydalanıcı ve ikamet süresi gibi başlıklar masada olmalı.
HNW müşterinin yeni karar matrisi
Aşağıdaki tablo, bir ikinci ev kararını yalnızca fiyat ve estetikten çıkarıp çok boyutlu hâle getiriyor:
| Karar boyutu | Müşterinin sorması gereken soru | Gayrimenkul açısından anlamı |
| Vergi mukimliği | Gelirim ve ekonomik çıkarlarım hangi ülkede vergilendirilebilir? | Mülkün satın alınması vergi statüsünü otomatik değiştirmez. |
| Hukuk | Mülkiyet, trust, şirket ve miras ilişkisi hangi hukuk düzenine tabi? | Tapu kadar mülkiyet zinciri ve nihai faydalanıcı da önemlidir. |
| Likidite | Vergi veya acil nakit ihtiyacında mülkü ne kadar sürede satabilirim? | Lüks konutun yüksek değeri, hızlı nakit anlamına gelmez. |
| Aile | Eş, çocuklar ve gelecek kuşaklar bu mülkü hangi amaçla kullanacak? | Okul, sağlık, güvenlik ve ulaşım konumu fiyat kadar belirleyicidir. |
| İkamet | Mülk, aileye fiilen yaşama veya ikamet başvurusu için ne sağlıyor? | Oturum programı ile mülkiyet hakkı birbirinden ayrılmalıdır. |
| Sermaye | Portföyde gayrimenkulün ağırlığı ne kadar olmalı? | Tek şehir veya tek para birimi riskini artırmamak gerekir. |
| Politika | Ülkenin vergi ve yatırım politikası öngörülebilir mi? | Bugünkü avantajın yarın değişme riski analiz edilmelidir. |
| Yaşam kalitesi | Aile bu şehirde gerçekten yaşamak ister mi? | Lüksün yeni ölçüsü gösterişten çok süreklilik ve konfordur. |
Bu matris bir vergi danışmanlığı veya yatırım tavsiyesi yerine, doğru uzmanlarla doğru soruları konuşmak için kullanılabilecek bir başlangıç çerçevesidir. Müşterinin özel durumu için uluslararası vergi ve hukuk danışmanından görüş alınması gerekir.
Piyasalar için hangi soruların cevabı izlenmeli?
Çin’in offshore vergi hamlesi henüz tamamlanmış bir hikâye değil. Önümüzdeki dönemde takip edilmesi gereken birkaç kritik gelişme bulunuyor.
İlk soru, Çin yerel vergi idarelerinin uygulamayı ne kadar geniş yorumlayacağıdır. Resmi metinler, trust gelirinin yanı sıra kontrol edilen offshore kuruluşları, ekonomik fayda transferlerini, borç ve garanti ilişkilerini de kapsayan geniş bir çerçeve kuruyor. Uygulamadaki açıklamalar, değerleme yöntemleri ve denetim öncelikleri piyasa davranışını belirleyecek.
İkinci soru, likit varlık satışının hangi piyasalarda yoğunlaşacağıdır. Reuters ve CNBC kaynaklarında Hong Kong ve Çin hisseleri öne çıkıyor; ancak mülkün doğrudan satılması, ipotek edilmesi veya aile içi dağıtımların artması da ihtimaller arasında.
Üçüncü soru, Hong Kong ve Singapur’un rekabet gücünü nasıl koruyacağıdır. KPMG ve Hong Kong Trustees’ Association verilerine göre Hong Kong’daki trust varlıkları 2023’te 5,2 trilyon Hong Kong doları seviyesindeydi ve yatırımların yüzde 55’i Çin ana karası ve Hong Kong bağlantılıydı. Bu veri, Hong Kong’un Çin bağlantılı servet altyapısındaki ağırlığını gösteriyor; fakat aynı zamanda yeni vergi uyumunun merkez üzerinde yaratabileceği baskının ölçeğine de işaret ediyor.
Dördüncü soru, küresel şehirlerin “vergi avantajı” ile “hukuk güveni” arasındaki dengeyi nasıl kuracağıdır. Dubai düşük bireysel gelir vergisiyle öne çıkabilir; Londra finansal derinliğiyle direnebilir; Atina politika değişikliklerinden doğan yeni talebi çekebilir; İstanbul ise yaşam, bölgesel erişim ve aile kullanımını bir arada sunabilir. Hiçbir şehir tek bir özellikle kazanmayacak.
Lüks gayrimenkulün yeni tanımı: Görkemden opsiyonelliğe
Lüks yaşamın eski görsel kodları değişiyor. Büyük ev, pahalı mobilya, özel plaj veya marka değeri hâlâ önemli olabilir. Ancak yüksek net değerli aileler için yeni lüks, giderek opsiyon sahibi olmak anlamına geliyor: İstediğinde taşınabilmek, çocukların eğitimini sürdürebilmek, varlığı farklı hukuk sistemlerinde çeşitlendirebilmek, aile üyelerine güvenli bir yaşam alanı açabilmek ve ani bir politik veya ekonomik şokta hazırlıksız yakalanmamak.
Bu nedenle Çin’in offshore trust vergisi, lüks gayrimenkul sektörünün “motor odası”nda yaşanan bir gelişmedir. Düzenleme doğrudan Londra’da, Dubai’de, Atina’da, Madrid’de veya İstanbul’da konut fiyatlarını belirlemiyor. Fakat varlıklı yatırımcının karar verme sırasını değiştiriyor. Önce sermayenin hukuki ve vergisel çerçevesi, sonra varlığın likiditesi, ardından ailenin nerede yaşayacağı konuşuluyor.
Belki de yeni soru şudur: Bir ev nerede? değil; Bir aile hangi hukuk ve vergi coğrafyaları arasında nasıl bir hayat kurabilir?
Sinem Özüçler olarak Re/Max Ahenk çatısı altında lüks gayrimenkule bakarken, bu dönüşümün İstanbul için önemli bir fırsat kadar ciddi bir sorumluluk da yarattığını düşünüyorum. İstanbul’un küresel alıcıya anlatacağı hikâye yalnızca “şehrin en güzel evleri” olmamalı. Bu hikâye; güvenilir bilgi, doğru mülk eşleştirmesi, aile ihtiyaçlarını anlama, uluslararası uzmanlarla koordinasyon ve müşteriye kararının sınırlarını dürüstçe gösterme üzerine kurulmalı.
Çünkü geleceğin lüks gayrimenkul müşterisi, yalnızca ev satın almayacak. Bir yaşam biçimi, bir aile planı, bir sermaye dağılımı ve belirsizlik karşısında bir seçenek satın alacak.
Editoryal not ve sorumluluk reddi
Bu yazı, 25 Ağustos 2026 itibarıyla kamuya açık haber ve kurum açıklamalarına dayanan bir haber-analiz çalışmasıdır. Çin’in offshore trust düzenlemesi, vergi mukimliği, uluslararası vergi, vatandaşlık, ikamet, miras ve gayrimenkul edinimi bakımından kişiye özel sonuçlar doğurabilir. Buradaki bilgiler hukuki, vergisel veya finansal danışmanlık değildir. Her yatırımcı, kendi durumuna uygun görüşü Çin ve ilgili ülke mevzuatına hâkim yetkili vergi ve hukuk danışmanlarından almalıdır.
Yazar: Sinem Özüçler
Marka: Re/Max Ahenk
Yayın tarihi: 25 Ağustos 2026
Kategori: Lüks Yaşam & Trendler / Lüks Gayrimenkul / Global Servet Yönetimi
SEO başlık: Çin’in Offshore Vergi Düzenlemesi Lüks Gayrimenkulü Nasıl Etkileyecek?
Meta açıklama: Çin’in offshore trustlara getirdiği yüzde 20 vergi, 1,2 trilyon dolara kadar tahmin edilen servetin rotasını değiştirebilir. Londra, Dubai, Atina, Madrid ve İstanbul lüks gayrimenkul rekabetinde yeni dönem.Odak anahtar kelimeler: Çin offshore vergi düzenlemesi, offshore trust vergisi, lüks gayrimenkul, servet coğrafyası, yüksek net değerli bireyler, HNW yatırımcı, ikinci ev yatırımı, Dubai lüks gayrimenkul, İstanbul lüks konut, uluslararası gayrimenkul yatırımı, vergi ve gayrimenkul, global servet yönetimi.